«Роснефть» начала коммерческую отгрузку нефти с арктического проекта «Восток Ойл». Первая нефть была загружена через терминал «Бухта Север» на Таймыре, а сам проект перешёл из стадии строительства в эксплуатационную фазу. Для компании это важный долгосрочный шаг, однако его влияние на финансовые результаты будет проявляться постепенно: текущие объёмы ещё значительно ниже проектных, а капитальные затраты остаются высокими.
Коротко
- «Восток Ойл» начал отгрузку нефти через новый арктический терминал.
- Текущие экспортные объёмы оцениваются примерно в 150 тыс. баррелей в сутки.
- Цель «Роснефти» — около 600 тыс. баррелей в сутки к 2027 году и 1 млн баррелей в сутки к 2030 году.
- В первом полугодии EBITDA компании выросла на 23%, но чистая прибыль снизилась на 18,4%.
- Главный вопрос для акций — сможет ли проект наращивать добычу без чрезмерного роста долговой нагрузки и капитальных затрат.
Что произошло
6 сентября 2026 года «Роснефть» официально объявила о вводе проекта «Восток Ойл» в эксплуатацию. Президент России Владимир Путин дал старт отгрузке первой нефти с терминала «Бухта Север», расположенного на Таймырском полуострове.
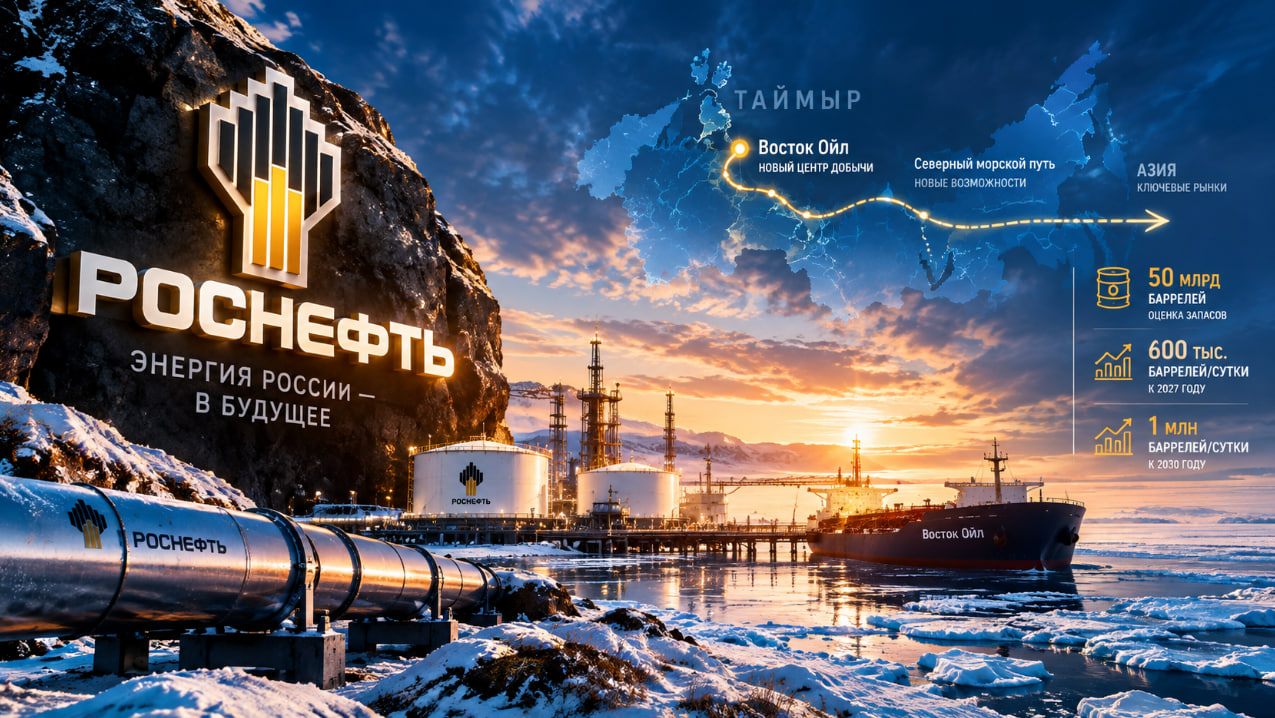
Проект предусматривает строительство крупной нефтяной провинции в Арктике. В его состав входят 13 месторождений, а оценка запасов достигает примерно 50 млрд баррелей малосернистой нефти. Экспортная инфраструктура включает около 790 километров трубопроводов, арктический терминал и систему хранения, рассчитанную на 102 резервуара.
24 сентября Reuters сообщил, что «Роснефть» уже начала коммерческие поставки с проекта. В сентябре нефть загружалась на специализированные танкеры ледового класса. Часть грузов направлялась через Мурманск для дальнейшей перегрузки, другой танкер отправился в Азию по Северному морскому пути.
Таким образом, новость заключается не только в запуске строительства или завершении отдельного объекта. «Восток Ойл» перешёл к фактической экспортной работе.
Масштаб проекта пока важнее текущих объёмов
На первом этапе объёмы поставок остаются относительно небольшими. По оценке источников Reuters, средний экспорт в 2026 году может составить около 150 тыс. баррелей в сутки. Основную часть текущих объёмов обеспечивают уже действующие месторождения, включая активы Ванкорской группы.
Это существенно ниже первоначальных долгосрочных ориентиров. «Роснефть» рассчитывает выйти примерно на 30 млн тонн нефти в год во второй половине 2027 года и до 50 млн тонн к 2030 году. При благоприятной рыночной конъюнктуре компания допускает дальнейшее увеличение поставок до 100 млн тонн в год.
В пересчёте на суточную добычу целевые показатели соответствуют примерно 600 тыс. баррелей в сутки к 2027 году и около 1 млн баррелей в сутки к 2030 году.
Следовательно, главный эффект от новости — не резкий рост добычи уже сейчас, а подтверждение того, что у «Роснефти» появился новый маршрут и долгосрочный источник увеличения производства.
Почему «Восток Ойл» важен для «Роснефти»
Новый центр роста добычи
Российская нефтяная отрасль сталкивается с ограничениями по добыче, экспортной логистике и доступу к иностранным технологиям. Крупные зрелые месторождения постепенно требуют всё больше затрат для поддержания прежнего уровня производства.
«Восток Ойл» должен решить эту проблему за счёт создания новой нефтяной базы. Для «Роснефти» проект потенциально означает:
- увеличение добычи в долгосрочной перспективе;
- расширение ресурсной базы;
- снижение зависимости от зрелых месторождений;
- возможность роста экспортных поставок;
- усиление присутствия компании на азиатских рынках.
При этом эффект будет зависеть не только от запасов, но и от скорости бурения, строительства инфраструктуры и способности компании контролировать себестоимость.
Более гибкая экспортная логистика
Терминал «Бухта Север» создаёт для «Роснефти» дополнительный маршрут вывоза нефти. Он не зависит напрямую от портов Балтийского и Чёрного морей, которые сталкиваются с логистическими ограничениями и рисками повреждения инфраструктуры.
Северный маршрут позволяет ориентироваться на покупателей в Азии. В то же время он требует специализированного флота, сложной навигации и устойчивой работы инфраструктуры в условиях Арктики.
Поэтому новый терминал — это одновременно и конкурентное преимущество, и источник дополнительных расходов.
Более низкосернистая нефть
Проект предполагает добычу малосернистой нефти, которая может быть востребована азиатскими переработчиками. Качество сырья способно частично компенсировать логистические издержки и поддерживать интерес покупателей.
Однако окончательный финансовый эффект будет зависеть от фактической цены реализации, скидок, стоимости фрахта, страхования и расходов на перегрузку.
Финансовые результаты «Роснефти»

В первом полугодии 2026 года «Роснефть» показала смешанную динамику.
| Показатель | I полугодие 2026 года | Изменение год к году |
|---|---|---|
| Выручка | 4,289 трлн руб. | +0,6% |
| EBITDA | 1,296 трлн руб. | +23,0% |
| Чистая прибыль акционеров | 200 млрд руб. | −18,4% |
| Капитальные затраты | 858 млрд руб. | +11,6% |
| Свободный денежный поток | 194 млрд руб. | +12,1% |
| Чистый долг / EBITDA | 1,8x | — |
По данным самой компании, снижение чистой прибыли объяснялось курсовыми разницами, обесценением активов и другими неденежными и разовыми факторами. При этом EBITDA и свободный денежный поток выросли.
Особое внимание привлекают капитальные затраты. В первом полугодии они достигли 858 млрд рублей, а компания напрямую связала их рост с активизацией инвестиционной программы «Восток Ойл».
Для акционеров это означает двойственный эффект. С одной стороны, инвестиции создают будущий потенциал роста. С другой — пока проект не вышел на значительные объёмы, он увеличивает нагрузку на денежный поток.
Как новость может повлиять на акции «Роснефти»
На последней доступной сессии 28 сентября акции «Роснефти» закрылись около 352,25 рубля, снизившись на 2,44% за день. Ранее бумаги находились выше 360 рублей, но запуск «Восток Ойл» не привёл к устойчивому росту котировок.
Это не означает, что рынок игнорирует проект. Скорее, инвесторы оценивают его как долгосрочный фактор, а не как источник немедленного увеличения прибыли.
На динамику акций в ближайшей перспективе сильнее могут влиять:
- мировые цены на нефть;
- курс рубля;
- экспортные ограничения;
- налоговая политика;
- объёмы переработки нефти в России;
- дивидендные ожидания;
- капитальные затраты;
- новости по работе арктической инфраструктуры.
Рост цен на нефть сейчас создаёт благоприятный внешний фон для нефтяных компаний. Brent в конце сентября торговалась выше 100 долларов за баррель на фоне рисков перебоев в поставках с Ближнего Востока. Это поддерживает выручку экспортёров, но одновременно увеличивает инфляционные и логистические риски.
Главные риски проекта
Высокая капиталоёмкость
«Восток Ойл» — один из крупнейших инфраструктурных проектов российской нефтяной отрасли. Для его реализации нужны масштабное бурение, строительство дорог, трубопроводов, энергосетей, портовой инфраструктуры и жилых объектов.
Если расходы будут расти быстрее добычи, проект может дольше оставаться нагрузкой для свободного денежного потока.
Сложные арктические условия
Работа на Таймыре требует специальной техники, ледового флота и точного планирования сезонной логистики. Любые задержки могут увеличить стоимость поставок и сдвинуть сроки выхода на проектную мощность.
Санкционные ограничения
После ухода иностранных партнёров «Роснефти» приходится опираться преимущественно на российское финансирование, собственные технологии и внутреннюю цепочку поставок. Это повышает самостоятельность проекта, но может увеличивать сроки и стоимость строительства.
Цена реализации нефти
Наличие нового терминала само по себе не гарантирует высокой рентабельности. Итоговый финансовый результат будет зависеть от цены нефти, дисконта к мировым сортам, стоимости фрахта и затрат на перегрузку.
Что отслеживать дальше
В ближайшие месяцы важны не новые заявления о масштабах проекта, а практические показатели:
- Фактические объёмы отгрузки через «Бухту Север».
- Число отправленных танкеров и направления поставок.
- Темпы бурения на Пайяхском и других месторождениях.
- Динамика капитальных затрат «Роснефти».
- Изменение чистого долга и свободного денежного потока.
- Сроки выхода на 30 млн тонн нефти в год.
- Условия поставок в Азию и размер дисконта к мировым сортам.
- Следующий отчёт компании по МСФО.
Отдельное значение будут иметь новости по внутреннему рынку топлива. В сентябре российские нефтеперерабатывающие мощности испытывали перебои, а государство ограничивало экспорт отдельных видов нефтепродуктов для стабилизации внутреннего предложения. Это может поддерживать внутренние цены и денежные потоки, но одновременно ограничивает свободу экспортной переориентации.
Вывод
Запуск коммерческой отгрузки нефти с проекта «Восток Ойл» стал одним из наиболее значимых событий для «Роснефти» в сентябре 2026 года. Компания получила новую экспортную инфраструктуру в Арктике и подтвердила переход крупнейшего инвестиционного проекта к практической стадии.
Главная ценность «Восток Ойл» раскрывается не в текущих объёмах, а в его долгосрочном потенциале. При выходе на заявленные показатели проект может стать новым источником роста добычи «Роснефти» и укрепить позиции компании на азиатских рынках.
Однако в ближайшей перспективе инвесторам важнее следить за темпами наращивания поставок, капитальными затратами и свободным денежным потоком. Пока проект требует значительных вложений, а его влияние на прибыль остаётся ограниченным.
Для акций новость имеет долгосрочно позитивное значение, но не гарантирует немедленного роста котировок. Рыночная реакция будет зависеть от сочетания цен на нефть, курса рубля, дивидендной политики и способности «Роснефти» превратить инфраструктурный запуск в стабильный денежный поток.
Материал носит информационный характер и не является инвестиционной рекомендацией.
Информация не является индивидуальной инвестиционной рекомендацией. Оценивайте риски и проверяйте актуальность данных.