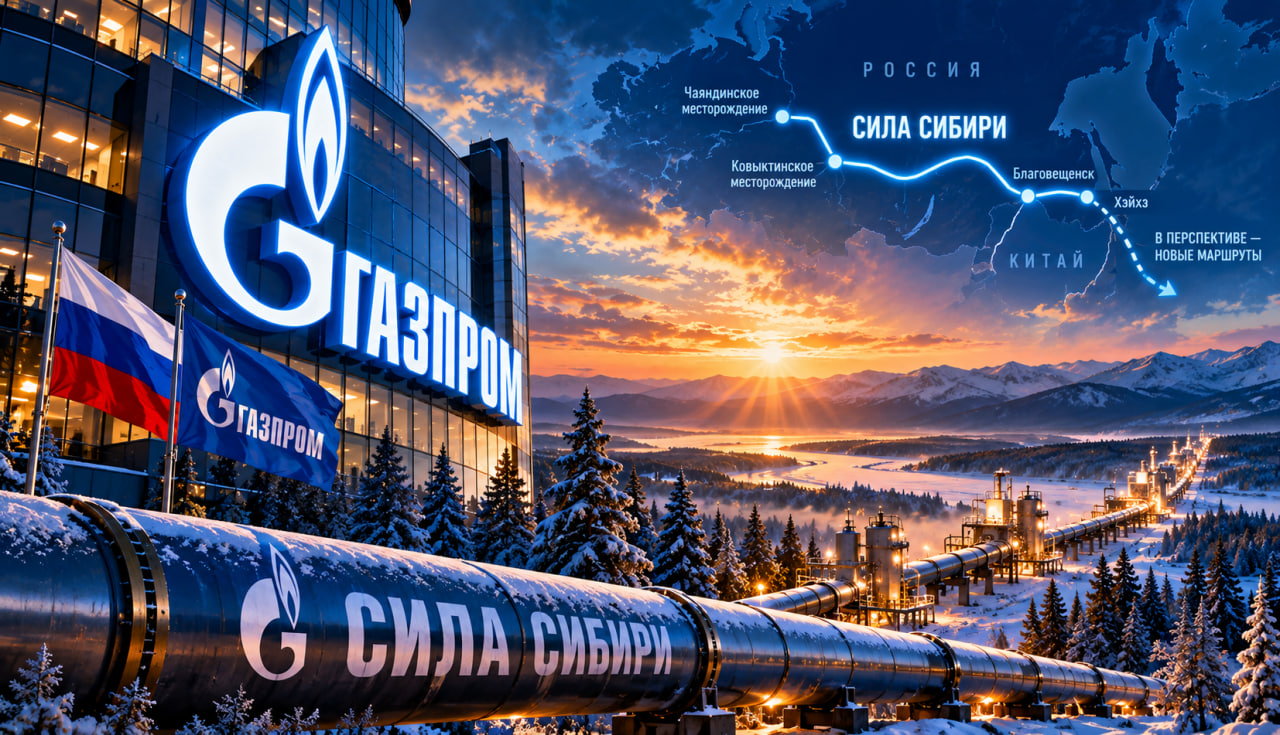
«Газпром» 22 сентября возобновил транспортировку газа в Китай по газопроводу «Сила Сибири» после плановых профилактических работ. Новость подтверждает стабильность китайского направления, но не снимает главных вопросов вокруг компании: падения европейского экспорта, отсутствия дивидендов за 2025 год и высокой капиталоёмкости новых проектов.
Коротко
- Поставки газа в Китай по «Силе Сибири» возобновлены после планового ремонта.
- В 2025 году «Газпром» поставил в Китай по этому маршруту 38,8 млрд кубометров газа.
- Компания рассчитывает увеличить поставки по китайскому направлению до 44 млрд кубометров в год.
- Чистая прибыль по МСФО за первое полугодие 2026 года снизилась на 12%, до 863,9 млрд рублей.
- За 2025 год дивиденды «Газпрома» не выплачивались.
Что произошло
Профилактические работы на газопроводе «Сила Сибири» проходили с 15 по 22 сентября. После их завершения транспортировка газа в Китай была возобновлена в полном объёме. «Газпром» сообщил, что такие работы проводятся дважды в год в соответствии с контрактом с китайской CNPC.
Для рынка эта новость важна прежде всего тем, что остановка не была аварийной. Речь шла о плановом обслуживании инфраструктуры, а поставки восстановились в обозначенный срок.
Китайское направление стало одним из ключевых элементов стратегии «Газпрома» после сокращения европейского экспорта. В 2025 году поставки по «Силе Сибири» составили 38,8 млрд кубометров. Компания рассчитывает увеличить годовой объём до 44 млрд кубометров.
Финансовые показатели
| Показатель | I полугодие 2026 года | Динамика |
|---|---|---|
| Чистая прибыль по МСФО | 863,9 млрд руб. | −12% |
| Выручка по МСФО | около 5,3 трлн руб. | +6% |
| Прибыль головной компании по РСБУ | 78,4 млрд руб. | против убытка годом ранее |
Чистая прибыль группы снизилась на 12% год к году. Основным негативным фактором стало сокращение финансовых доходов и влияние укрепившегося рубля на экспортную выручку.
При этом операционная картина выглядит лучше, чем может показаться по чистой прибыли. «Газпром» ожидает роста базовой прибыли на 6–7% в 2026 году за счёт увеличения внутренних поставок и экспорта в Китай.
Получается двойственная ситуация: текущая прибыль снизилась, но менеджмент рассчитывает на улучшение операционного результата в течение года.
Почему китайское направление важно
Китайские поставки не могут полностью заменить европейский рынок по структуре доходов и объёмам, но они дают «Газпрому» более предсказуемое долгосрочное направление сбыта.
Важны несколько факторов:
- Рост физических объёмов. Переход от 38,8 млрд до 44 млрд кубометров означает увеличение поставок по уже действующей инфраструктуре.
- Загрузка «Силы Сибири». Чем выше фактический поток, тем эффективнее используется построенный газопровод.
- Долгосрочный контракт. Поставки в Китай обеспечивают более устойчивую базу спроса, чем краткосрочные продажи на спотовом рынке.
- Ограничения по цене. Китайское направление не является безусловной заменой европейскому рынку. Цена и коммерческие условия остаются важными параметрами будущей прибыльности.
Кроме того, значительная часть будущего роста зависит от новых инфраструктурных проектов, а они требуют крупных инвестиций и времени.
Источник данных официальный сайт Газпрома
Свежий фон российского газового рынка
24 сентября Минэкономразвития повысило план индексации цен на газ в 2027 году с 9,1% до 10,4%. Для «Газпрома» это может поддерживать доходы на внутреннем рынке, однако влияние будет зависеть от структуры тарифов и расходов компании.
В тот же день ведомство снизило оценку экспорта российского СПГ на 2026 год до 35 млн тонн. Эта цифра относится ко всему российскому СПГ-сектору и не является прямым показателем трубопроводных поставок «Газпрома», но показывает, что экспортная инфраструктура России сталкивается с внешними ограничениями и логистическими рисками.
Для «Газпрома» основная проблема заключается не только в объёме газа, но и в способности быстро перенаправить экспортные потоки с европейского рынка на азиатские направления.
Что означает текущая динамика акций
На закрытии 24 сентября акции «Газпрома» стоили 101,16 рубля. За месяц бумага прибавила около 21,75%, но за год оставалась в минусе примерно на 14,92%.
Такая динамика показывает, что рынок уже отыграл часть ожиданий, связанных с ростом цен на энергоносители, геополитическим фоном и возможным улучшением экспортных перспектив.
Однако рост котировок за месяц ещё не означает полного разворота фундаментальной ситуации. Для устойчивого изменения оценки компании рынку нужны:
- рост физических поставок;
- подтверждение роста EBITDA;
- улучшение денежного потока;
- контроль капитальных затрат;
- ясность по дивидендной политике;
- устойчивое расширение китайского направления.

Дивиденды остаются главным ограничением
В июне 2026 года акционеры «Газпрома» приняли решение не выплачивать дивиденды по итогам 2025 года. Это стало уже четвёртым годом подряд без выплат по обыкновенным акциям.
Поэтому текущая динамика GAZP не является классическим дивидендным ралли. Рынок оценивает прежде всего возможное восстановление прибыли, экспортные перспективы и вероятность возвращения выплат в будущем.
Даже сильные операционные новости не гарантируют немедленного появления дивидендов. Решение будет зависеть от финансового положения группы, инвестиционной программы и позиции государства как крупнейшего акционера.
Что будет дальше
В ближайшие месяцы для «Газпрома» особенно важны:
- фактический объём поставок в Китай;
- реализация планов по росту внутреннего спроса;
- дальнейшая судьба новых экспортных маршрутов;
- динамика цен на газ и нефть;
- курс рубля;
- объём капитальных затрат;
- финансовые результаты за девять месяцев;
- возможные заявления о дивидендной политике.
Отдельно рынок будет следить за тем, сможет ли рост поставок в Китай компенсировать потерю части европейского рынка. Пока это остаётся главным стратегическим вопросом для компании.
Вывод
Возобновление поставок по «Силе Сибири» — позитивная операционная новость для «Газпрома», но её значение не стоит переоценивать. Речь идёт о плановом завершении профилактических работ, а не о новом контракте или резком увеличении экспорта.
Китайское направление постепенно становится важнее для группы. В 2025 году поставки достигли 38,8 млрд кубометров, а компания рассчитывает увеличить объём до 44 млрд. Одновременно менеджмент ожидает роста базовой прибыли на 6–7% в 2026 году.
Но финансовые риски сохраняются. Прибыль за первое полугодие снизилась на 12%, дивиденды за 2025 год не выплачивались, а восстановление европейского экспорта остаётся неопределённым. Поэтому рынок будет оценивать не отдельную новость о «Силе Сибири», а способность «Газпрома» превратить рост азиатских поставок в устойчивый денежный поток.
Материал не является инвестиционной рекомендацией.
Информация не является индивидуальной инвестиционной рекомендацией. Оценивайте риски и проверяйте актуальность данных.