
ЛУКОЙЛ начал промышленную добычу нефти на Командиршорской группе месторождений в Ненецком автономном округе. На первом этапе введена установка подготовки нефти мощностью более 800 тыс. тонн. Новость дополняет сильную финансовую отчётность компании за первое полугодие, однако котировки ЛУКОЙЛа по-прежнему зависят от цен на нефть, курса рубля и ожиданий по дивидендам.
Коротко
- ЛУКОЙЛ запустил первый этап проекта на Командиршорской группе месторождений.
- Мощность установки подготовки нефти превышает 800 тыс. тонн.
- Чистая прибыль по МСФО за первое полугодие выросла на 50,1%, до 430,9 млрд рублей.
- EBITDA увеличилась на 34,5%, до 815,3 млрд рублей.
- На 25 сентября нового решения по дивидендам за 2026 год в официальной ленте компании нет.
Что произошло
9 сентября ЛУКОЙЛ сообщил о начале промышленной добычи нефти на Командиршорской группе месторождений. Компания завершила первый этап крупного инвестиционного проекта и ввела в эксплуатацию установку подготовки нефти «Командиршор» мощностью более 800 тыс. тонн нефти.
В рамках проекта также создана инфраструктура для сбора нефти и газа, построены кустовые площадки, дорожная сеть, энергоснабжение и вахтовый комплекс. Проект расположен в Тимано-Печорской нефтегазоносной провинции.
Для ЛУКОЙЛа это не просто запуск отдельного объекта. Новая инфраструктура должна упростить дальнейшее освоение соседних месторождений и поддержать добычной потенциал компании в российском сегменте.
Другим заметным событием стало открытие в конце августа комплекса по производству смазок, охлаждающих жидкостей и антифризов в Волгограде. Его проектная мощность составляет 70 тыс. тонн готовой продукции в год, а ассортимент должен включать более 230 наименований.
Ключевые финансовые показатели
| Показатель | I полугодие 2026 года | Динамика |
|---|---|---|
| Выручка по МСФО | 2,06 трлн руб. | +8% |
| Чистая прибыль | 430,9 млрд руб. | +50,1% |
| EBITDA | 815,3 млрд руб. | +34,5% |
Финансовые результаты были опубликованы 28 августа. Чистая прибыль ЛУКОЙЛа по МСФО выросла примерно в полтора раза, а EBITDA оказалась выше консенсус-прогноза аналитиков.
Рост EBITDA оказался значительно быстрее роста выручки. Это указывает на улучшение операционной эффективности, хотя само по себе не гарантирует сохранения такой динамики в следующих кварталах.
Для нефтяной компании важны не только объёмы продаж, но и сочетание нескольких факторов:
- цена нефти;
- экспортные условия;
- курс рубля;
- налоги;
- стоимость переработки;
- капитальные затраты;
- доступность логистики и оборудования.
Поэтому сильное первое полугодие не следует автоматически переносить на весь 2026 год.
Почему Командиршорский проект важен
Первое значение проекта — поддержка добычной базы. Для нефтяной компании запуск новых месторождений позволяет компенсировать естественное снижение добычи на зрелых активах и сохранять объёмы производства.
Второе значение — развитие инфраструктуры. Установка подготовки нефти мощностью более 800 тыс. тонн создаёт базу для дальнейшего подключения соседних объектов. Экономический эффект может увеличиваться по мере расширения группы месторождений.
Третье значение — технологическая независимость. ЛУКОЙЛ сообщил, что для подготовки попутного нефтяного газа с высоким содержанием сероводорода используются российские технологии. Это снижает зависимость проекта от зарубежных технологических решений.
Однако проект не станет мгновенным драйвером прибыли. Влияние на финансовые показатели будет зависеть от фактических объёмов добычи, затрат на эксплуатацию и темпов дальнейшего освоения месторождений.
По данным пресс-релиза ЛУКОЙЛа, промышленная добыча нефти на Командиршорской группе месторождений началась 9 сентября 2026 года. Проект стал первым этапом освоения актива.
Почему сильная отчётность не гарантировала роста акций
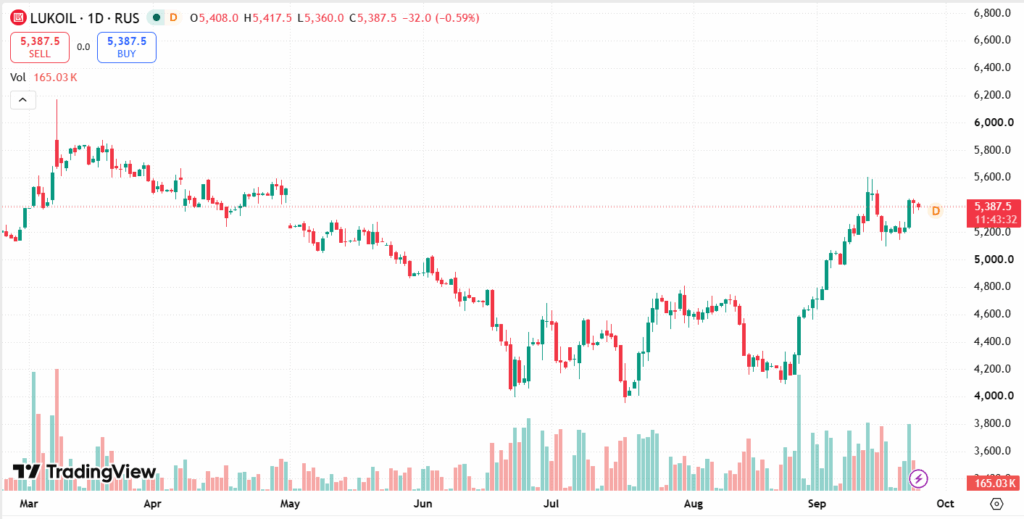
Акции ЛУКОЙЛа на 25 сентября торговались около 5 379,5 рубля, после закрытия предыдущей сессии на уровне 5 419,5 рубля.
Разница между сильной отчётностью и текущей динамикой котировок объясняется тем, что рынок оценивает не только уже полученную прибыль, но и будущие условия.
В первую очередь инвесторы смотрят на цены нефти. 22 сентября Brent торговалась около 100 долларов за баррель, но рынок одновременно учитывал возможное восстановление поставок с Ближнего Востока. Это ограничивало устойчивость нефтяного ралли.
Второй фактор — курс рубля. Укрепление рубля снижает рублёвую стоимость экспортной выручки нефтяных компаний. Для ЛУКОЙЛа этот эффект может частично компенсироваться высокой ценой нефти, но полностью игнорировать его нельзя.
Третий фактор — дивиденды. За 2025 год акционеры ЛУКОЙЛа утвердили итоговую выплату 278 рублей на акцию. Ранее промежуточный дивиденд за девять месяцев 2025 года составил 397 рублей на акцию.
При этом прошлые выплаты не являются гарантией будущего размера дивидендов. На него повлияют финансовые результаты второго полугодия, инвестиционная программа и решение совета директоров.
Что может повлиять на ЛУКОЙЛ дальше
В ближайшие месяцы основными факторами для компании останутся:
- динамика Brent и российских экспортных сортов нефти;
- курс рубля;
- налоговая нагрузка;
- фактический эффект от новых производственных проектов;
- капитальные затраты;
- промежуточные дивиденды за 2026 год;
- следующая финансовая отчётность.
В календаре TradingView следующая отчётность ЛУКОЙЛа ожидается 25 ноября 2026 года.
Вывод
Свежие новости по ЛУКОЙЛу формируют неоднозначную, но в целом конструктивную картину. Компания продолжает расширять производственную базу: в сентябре началась промышленная добыча на Командиршорской группе месторождений, а ранее был запущен комплекс по выпуску смазок и технических жидкостей.
Финансовые результаты за первое полугодие оказались сильными: прибыль и EBITDA заметно выросли, причём EBITDA увеличилась быстрее выручки. Это говорит об улучшении операционной эффективности.
Главный вопрос для рынка теперь заключается не в том, была ли отчётность сильной, а в том, сможет ли ЛУКОЙЛ поддержать такие показатели во втором полугодии. Котировки будут зависеть от нефти, курса рубля, налогов и ожиданий по дивидендам. Производственные проекты укрепляют долгосрочную базу бизнеса, но их финансовый эффект будет проявляться постепенно.
Материал не является инвестиционной рекомендацией.
Информация не является индивидуальной инвестиционной рекомендацией. Оценивайте риски и проверяйте актуальность данных.
