
Сбер весьма уверенно прошел через кризисный 2022 г. Банк сумел показать положительный финансовый результат при устойчивости доходов по основным направлениям деятельности, а его сильная капитальная позиция позволила Набсовету рекомендовать рекордные дивиденды. Если не произойдет каких-то новых сильных экономических или иных шоков, банк в нынешнем году покажет существенное восстановление прибыли, которая, по нашим оценкам, превысит планку 1 трлн руб. Мы по-прежнему считаем акции Сбера лучшим выбором в финансовом секторе РФ.
Мы присваиваем рейтинг «Покупать» бумагам Сбера с целевой ценой на конец 2023 г. 265,6 руб. для обыкновенных акций и 252,3 руб. — для привилегированных. Потенциал роста составляет 22,5% и 16,2% соответственно.
Сбер является крупнейшим банком в России, а также в Центральной и Восточной Европе. Сбер владеет 12,4 тыс. отделениями на территории РФ, а его клиентами являются 107 млн физических и более 3 млн юридических лиц. На Сбер приходится около трети всех активов российской банковской системы, при этом банк оказывает полный спектр финансовых услуг, а также вовлечен в инвестиционный бизнес.
|
SBER.MM |
Покупать |
|||||
|---|---|---|---|---|---|---|
|
Целевая цена (дек. 2023 г.), руб. |
265,6 |
|||||
|
Текущая цена, руб.* |
216,9 |
|||||
|
Потенциал роста |
22,5% |
|||||
|
ISIN |
RU0009029540 |
|||||
|
SBER_p.MM |
Покупать |
|||||
|
Целевая цена (дек. 2023 г.), руб. |
252,3 |
|||||
|
Текущая цена, руб. |
217,1 |
|||||
|
Потенциал роста |
16,2% |
|||||
|
ISIN |
RU0009029557 |
|||||
|
Капитализация, млрд руб. |
4 899 |
|||||
|
Финансовые показатели, млрд руб. |
||||||
|
Показатель |
2021 |
2022 |
2023П |
|||
|
Активы |
41 166 |
41 872 |
43 965 |
|||
|
Собственный капитал |
5 645 |
5 815 |
6 280 |
|||
|
Чистая прибыль |
1 246 |
271 |
1 190 |
|||
|
DPS ао, руб. |
0,0 |
25,0 |
26,3 |
|||
|
DPS ап, руб. |
0,0 |
25,0 |
26,3 |
|||
|
Финансовые коэффициенты |
||||||
|
Показатель |
2021 |
2022П |
2023П |
|||
|
ROE |
24,2% |
5,2% |
19,7% |
|||
|
ROA |
3,1% |
1,1% |
2,8% |
|||
|
C/I |
34,0% |
41,6% |
34,4% |
|||
|
CET1 |
13,9% |
14,8% |
14,7% |
|||
|
Мультипликаторы |
||||||
|
Показатель |
2022 |
2023П |
||||
|
P/B |
0,84 |
0,78 |
||||
|
P/E |
18,11 |
4,12 |
||||
|
DY, ао |
11,53% |
12,13% |
||||
|
DY, ап |
11,52% |
12,12% |
||||
Сбер обладает развитой экосистемой. Его бизнес имеет высокую степень цифровизации, что позволяет сохранять лояльность клиентов, дает новые возможности для роста и поддерживает рентабельность.
Сбер стал одной из главных целей санкционного давления Запада на российский финансовый сектор. Банк попал под блокирующие санкции США, ЕС и Великобритании, был отключен от SWIFT. Между тем Сбер весьма уверенно выдержал удар — благодаря накопленному запасу прочности и мерам поддержки финсектора и экономики со стороны властей банк сохранил устойчивость и продолжил обслуживать россиян в штатном режиме.
Отчетность Сбера за 2022 г. по МСФО оказалась в целом неплохой. Чистая прибыль упала на 78,3%, до 270,5 млрд руб., однако сам факт того, что банку удалось продемонстрировать положительный финансовый результат в таком сложном году, на наш взгляд, является позитивом.
Сильная капитальная позиция Сбера позволила Набсовету банка рекомендовать рекордные дивиденды за 2022 г. в размере 565 млрд руб., или 25 руб. на акцию каждого типа. Ожидаемая дивдоходность в размере 11,5% достаточно высока даже по меркам российского рынка.
Значимым фактором, свидетельствующим о том, что Сбер смог уверенно пройти через острую фазу кризиса и вернуться к нормальной работе, является устойчивость его доходов от основных направлений деятельности. Если не произойдет каких-то новых сильных экономических или иных шоков, банк в нынешнем году покажет существенное восстановление прибыли, которая, по нашим оценкам, превысит планку 1 трлн руб. При этом мы ожидаем, что банк сохранит возможность выплачивать высокие дивиденды.
В среднесрочной перспективе драйверами роста Сбера должны стать восстановление российской экономики после спровоцированного санкциями спада, инвестиции в дальнейшую цифровизацию бизнеса и повышение операционной эффективности, выход в Крым и на вновь присоединенные к стране территории.
Что же касается рисков, бизнес Сбера, как и сектора в целом, сильно зависит от экономической и рыночной конъюнктуры. В случае ее нового существенного ухудшения, например из-за продолжающегося усиления санкционного давления на РФ или дальнейшей эскалации геополитической напряженности, банк может столкнуться с ухудшением качества кредитного портфеля и снижением основных финансовых показателей.
Сбер — крупнейший банк в России, а также в Центральной и Восточной Европе. Сбер владеет 12,4 тыс. отделениями на территории РФ, а его клиентами являются 107 млн физических и более 3 млн юридических лиц. На Сбер приходится около трети всех активов российской банковской системы, при этом банк оказывает полный спектр финансовых услуг, а также вовлечен в инвестиционный бизнес. Преимущество Сбера — высокая цифровизация бизнеса. Так, число ежемесячно активных пользователей (MAU) приложения «Сбербанк Онлайн» достигло почти 79 млн, а количество пользователей приложения «СберБизнес Онлайн» составляет 2,7 млн. В последние годы Сбер активно развивает собственную экосистему, которая включает, помимо традиционных банковских услуг, сервисы, напрямую не связанные с финансовым бизнесом, — от электронной коммерции и фудтеха до кибербезопасности и телемедицины. Капитализация Сбера составляет 4,90 трлн руб.
Структура капитала. Контролирующим акционером Сбера является правительство РФ, которому принадлежат 50% + 1 обыкновенная акция банка. В свободном обращении находятся порядка 48% обыкновенных акций и 100% привилегированных акций.
Надо отметить, что Сбер всегда отличался большим количеством нерезидентов в составе акционеров: по состоянию на конец 2021 года им принадлежало порядка 44% обыкновенных и 56% привилегированных акций банка. В связи с этим бумаги Сбера показали опережающее снижение после начала СВО на Украине, когда иностранцы в массовом порядке избавлялись от российских активов, и динамику хуже широкого рынка по итогам прошлого года в целом.
Влияние санкций. Финансовый сектор РФ стал одной из главных целей введенных Западом антироссийских санкций, и Сбер, будучи ведущим кредитором страны, не остался без внимания. Сбер попал под блокирующие санкции США, ЕС и Великобритании, предусматривающие «заморозку» активов банка и запрет на проведение операций с ним для юрлиц и физлиц из этих стран, был отключен от системы SWIFT. Между тем Сбер весьма уверенно выдержал удар — благодаря накопленному ранее запасу прочности и мерам поддержки финсектора и экономики со стороны властей санкции не привели к потере банком устойчивости, хотя и оказали значительное негативное влияние на его бизнес. В частности, Сбер потерял возможность проводить международные транзакции в «недружественных» валютах, был вынужден продать своих «дочек» в Европе и Казахстане, а также ряд компаний из экосистемы. В то же время санкции никак не отразились на внутренних рублевых операциях банка, и он продолжил в штатном режиме обслуживать россиян.
Финансовые результаты
Сбер стал первым крупным российским банком, который опубликовал более или менее полную отчетность по МСФО за 2022 год. Результаты оказались в целом весьма обнадеживающими. Чистая прибыль банка упала на 78,3%, до 270,5 млрд руб., при этом показатель рентабельности капитала опустился на 19 п. п., до 5,2%. Однако сам факт того, что банку удалось продемонстрировать положительный финансовый результат в таком сложном году, на наш взгляд, является позитивом.
Чистый процентный доход Сбера в прошлом году увеличился на 6,6%, до 1,9 трлн руб., на фоне роста объемов кредитования при относительно стабильной чистой процентной марже (-0,1 п. п., до 5,31%). Чистый комиссионный доход поднялся на 15,4%, до 697,1 млрд руб., чему способствовали рост доходов от операций с банковскими картами и расчетно-кассового обслуживания, а также значительное увеличение поступлений от конверсионных операций в связи с высокой волатильностью валютных курсов. Это было частично нивелировано убытком в размере 517,2 млрд руб. от операций с финансовыми инструментами. Между тем за счет реализации программы масштабных антикризисных мер банку удалось продемонстрировать строгий контроль над операционными расходами, которые за 2022 год сократились на 1,5%, до 822 млрд руб. Сильное давление на прибыль, однако, оказал резкий рост расходов на создание резервов — почти в 4 раза, до 555,4 млрд руб., при увеличении стоимости риска на 1,3 п. п., до 1,9%. В то же время Сбер сообщил, что во второй половине прошлого года объемы отчислений в резервы и стоимость риска вернулись к нормализованному уровню.
Сбер: основные финпоказатели за 2022 г. (млрд руб.)
|
Показатель |
2022 |
2021 |
Изменение |
|---|---|---|---|
|
Чистый процентный доход |
1 874,8 |
1 759,4 |
6,6% |
|
Чистый комиссионный доход |
697,1 |
604,2 |
15,4% |
|
Расходы на резервирование |
555,4 |
141,5 |
292,5% |
|
Операционные расходы |
822,0 |
834,4 |
-1,5% |
|
Чистая прибыль |
270,5 |
1 245,9 |
-78,3% |
|
Чистая процентная маржа |
5,31% |
5,38% |
-0,1 п. п. |
|
Рентабельность капитала |
5,20% |
24,20% |
-19,0 п. п. |
|
Рентабельность активов |
1,10% |
3,10% |
-2,0 п. п. |
|
Коэффициент C/I |
41,60% |
34,00% |
7,6 п. п. |
Источник: данные банка
Объем активов Сбера на конец 2021 года достиг 41,9 трлн руб., увеличившись за год на 1,7%. Корпоративный кредитный портфель вырос на 11,4%, до 18,6 трлн руб., при этом доля банка на российском рынке корпоративного кредитования превысила 32%. Розничный кредитный портфель вырос на 12,2%, до 12,4 трлн руб., причем доля выдачи розничных займов по цифровым каналам преодолела отметку 60% к концу прошлого года. Доля Сбера в розничном кредитовании в РФ за год поднялась на 0,6 п. п. и достигла 37,7%. Драйверами роста в данном сегменте стали ипотека и кредитные карты. Качество кредитных портфелей остается достаточно стабильным: доля кредитов 3-й стадии, включая изначально обесцененные, составила 3,9%, снизившись за год на 1 п. п.
Средства физлиц в Сбере в 2022 году выросли на 5,9%, до 18,5 трлн руб., средства юрлиц — на 14,6%, до 11,4 млрд руб. При этом в банке отметили заметное снижение доли валютных средств граждан и компаний.
Капитальная позиция Сбера остается прочной. Собственный капитал банка за кризисный 2022 год вырос на 3,1%, до 5,8 трлн руб., а коэффициент достаточности базового капитала (CET1) повысился на 0,9 п. п., до 14,8%, и находится на вполне комфортном уровне. В Сбере также сообщили, что не пользуются регуляторными послаблениями ЦБ.
Сбер: основные показатели отчета о финансовом положении (млрд руб.)
|
Показатель |
31.12.2022 |
21.12.2021 |
Изменение |
|---|---|---|---|
|
Активы |
41 872 |
41 166 |
1,7% |
|
Собственный капитал |
5 815 |
5 639 |
3,1% |
|
Кредитный портфель |
31 038 |
27 789 |
11,7% |
|
Корпоративные кредиты |
18 608 |
16 711 |
11,4% |
|
Розничные кредиты |
12 430 |
11 078 |
12,2% |
|
Депозиты |
29 876 |
27 392 |
9,1% |
|
Доля кредитов 3-й стадии |
3,90% |
4,90% |
-1,0 п. п. |
|
Коэффициент достаточности базового капитала (CET1) |
14,80% |
13,90% |
0,9 п. п. |
Источник: данные банка
Руководство Сбера представило весьма позитивные прогнозы на 2023 год. Рост корпоративного кредитного портфеля оценивается в 10–12%, розничного — в 11–13%. Чистая процентная маржа ожидается в диапазоне 5,3–5,5%. При этом в банке не ожидают ухудшения качества портфелей, а стоимость риска может составить 1–1,3%. Глава Сбера Герман Греф заявил, что прибыль банка в этом году может приблизиться к докризисным значениям, а показатель рентабельности капитала — достичь отметки 20%. Однако многое будет зависеть от ситуации в экономике. Достаточность базового капитала в 2023 году может составить примерно 15%. Греф сообщил, что в прогнозы на этот год заложена возможность выплаты в бюджет в рамках windfall tax, однако большого влияния на результаты не ожидается.
Эксперты учебного центра «Финам» регулярно обсуждают техническую и новостную ситуацию по российским акциям. Регистрируйтесь на прямые эфиры.
Выплаты акционерам
Дивидендная политика Сбера предполагает дивидендные выплаты в размере не менее 50% от чистой прибыли по МСФО при условии поддержания норматива достаточности базового капитала на уровне не менее 12,5%.
Наблюдательный совет Сбера недавно рекомендовал акционерам выплатить дивиденды за 2022 год в размере 25 руб. на акцию каждого типа, что соответствует высокой дивдоходности, на уровне 11,5%. Всего на выплату дивидендов может быть направлено 565 млрд руб., что в два с лишним раза больше, чем банк заработал в прошлом году. Таким образом, для выплат будет задействована часть нераспределенной прибыли. При этом в Сбере заявили, что достаточность капитала после выплат будет выше требований ЦБ и лимитов, установленных Набсоветом. Собрание акционеров, на котором будет решаться вопрос о дивидендах, пройдет 21 апреля, дата закрытия реестра на получение дивидендов — 11 мая.
Перспективы
Мы положительно оцениваем перспективы Сбера. Значимым фактором, свидетельствующим о том, что банк смог уверенно пройти через острую фазу кризиса и вернуться к нормальной работе, является устойчивость его доходов от основных направлений деятельности. Капитальная позиция Сбера не вызывает опасений, при этом он не пользуется послаблениями ЦБ. Прогнозируемый в текущем году рост кредитного портфеля на фоне стабилизации процентных ставок должен позволить Сберу показать умеренный рост выручки, при этом стоимость риска сократится, поскольку банк уже создал большой объем резервов в первой половине прошлого года. Как результат, при отсутствии каких-то новых сильных экономических или иных шоков, его чистая прибыль по итогам 2023 года вполне может превысить планку 1 трлн руб. Наши ожидания подкрепляются сильной отчетностью Сбера по РСБУ за январь — февраль 2023 года, за которые банк заработал 225 млрд руб.
В среднесрочной перспективе драйверами роста Сбера должны стать восстановление российской экономики после спровоцированного санкциями спада, инвестиции в дальнейшую цифровизацию бизнеса и повышение операционной эффективности, выход в Крым и на вновь присоединенные к стране территории. При этом мы ожидаем, что банк сохранит возможность выплачивать высокие дивиденды.
Что же касается нефинансовых сервисов Сбера, банк планирует продолжать их развивать в рамках своей экосистемы, в том числе по партнерской схеме. По словам Грефа, вклад этих сервисов в финансовый результат Сбера в прошлом году был отрицательным и, по всей видимости, будет оставаться таковым в ближайшие несколько лет. Тем не менее надо отметить, что на данный момент они весьма неплохо вписываются в экосистему банка, способствуя привлечению и удержанию клиентов, и эта их важная роль будет сохраняться в будущем.
Сбер: исторические и прогнозные финпоказатели (млрд руб.)
|
Показатель |
2020 |
2021 |
2022 |
2023П |
2024П |
|---|---|---|---|---|---|
|
Чистый процентный доход |
1 590 |
1 759 |
1 875 |
2 119 |
2 352 |
|
Чистый комиссионный доход |
545 |
604 |
697 |
767 |
759 |
|
Отчисления в резервы |
494 |
142 |
555 |
212 |
256 |
|
Операционные расходы |
739 |
834 |
822 |
871 |
924 |
|
Чистая прибыль |
760 |
1 246 |
271 |
1 190 |
1 383 |
|
ROE |
16,10% |
24,20% |
5,20% |
19,68% |
21,18% |
|
Активы |
36 016 |
41 166 |
41 872 |
43 965 |
46 164 |
|
Собственный капитал |
5 047 |
5 645 |
5 815 |
6 280 |
6 782 |
Источник: данные банка, Thomson Reuters, оценки ФГ «Финам»
Что же касается рисков, бизнес Сбера, как и сектора в целом, сильно зависит от экономической и рыночной конъюнктуры. В случае ее нового существенного ухудшения, например из-за продолжающегося усиления санкционного давления на РФ или дальнейшей эскалации геополитической напряженности, банк может столкнуться с ухудшением качества кредитного портфеля и снижением основных финансовых показателей.
Оценка
Мы оценили акции Сбера методом мультипликаторов. Наша итоговая оценка получается как среднее арифметическое двух оценок, полученных путем сравнения с аналогами (по коэффициентам P/E 2023П и P/B) и по историческим мультипликаторам анализируемого банка. Целевое соотношение стоимости привилегированных акций к обыкновенным принималось равным 0,95, что в целом соответствует спреду между ценами этих бумаг за последний год. Кроме того, чтобы учесть повышенные экономические и геополитические риски РФ, мы применили к оценке страновой дисконт в размере 15%.
Оценка сравнением с аналогами
|
Эмитент |
Кап-я, млн $ |
P/B |
P/E 2022П |
P/E 2023П |
ROE |
DY NTM |
|---|---|---|---|---|---|---|
|
Сбер |
64 550 |
0,84 |
18,11 |
4,12 |
5,20% |
11,52% |
|
Аналоги |
|
|
|
|
|
|
|
Industrial and Commercial Bank of China |
238 131 |
0,47 |
4,60 |
4,28 |
10,69% |
6,50% |
|
China Construction Bank |
164 490 |
0,53 |
4,72 |
4,43 |
13,55% |
6,13% |
|
Bank of China |
155 433 |
0,42 |
4,50 |
4,31 |
9,73% |
6,52% |
|
China Merchants Bank |
125 693 |
0,91 |
6,45 |
5,61 |
14,95% |
4,46% |
|
HDFC Bank |
107 817 |
3,37 |
20,43 |
17,85 |
11,88% |
0,98% |
|
ICICI Bank |
72 313 |
2,90 |
19,77 |
17,01 |
15,44% |
0,59% |
|
State Bank of India |
56 097 |
1,31 |
10,01 |
8,45 |
13,15% |
1,37% |
|
Industrial Bank |
50 164 |
0,47 |
3,77 |
3,51 |
13,08% |
6,23% |
|
Itau Unibanco Holding |
42 021 |
1,40 |
7,43 |
6,76 |
19,43% |
2,24% |
|
Kotak Mahindra Bank |
41 669 |
3,30 |
33,57 |
29,34 |
17,16% |
0,06% |
|
BOC Hong Kong Holdings |
34 009 |
0,84 |
9,13 |
7,12 |
7,43% |
4,48% |
|
Bank Mandiri (Persero) |
31 698 |
2,10 |
11,93 |
10,40 |
19,83% |
5,11% |
|
Axis Bank |
31 550 |
1,92 |
18,11 |
12,07 |
15,53% |
0,12% |
|
Hang Seng Bank |
27 449 |
1,17 |
23,40 |
11,73 |
5,15% |
3,64% |
|
Banco Bradesco |
25 349 |
0,90 |
5,89 |
6,82 |
13,82% |
7,79% |
|
Malayan Banking |
23 461 |
1,20 |
12,18 |
10,80 |
9,65% |
6,78% |
|
Медиана по аналогам |
46 092 |
1,19 |
9,57 |
7,79 |
13,35% |
4,47% |
|
Показатели для оценки |
|
Балансовая стоимость капитала |
|
Прибыль 2023П |
|
|
|
Сбер, млрд руб. |
|
5 815 |
|
1 190 |
|
|
|
Целевая капитализация, млрд руб. |
|
6 896 |
|
9 266 |
|
|
|
Оценка по аналогам, млрд руб. |
7 084 |
|
|
|
|
|
Источник: Thomson Reuters, оценки ФГ «Финам»
Оценка по аналогам составила 7 084 млрд руб., по историческим мультипликаторам P/E NTM (6,05х, медиана за 5 лет) и P/B (1,19х, медиана за 5 лет) — 7 001 млрд руб. Итоговая оценка справедливой стоимости Сбера, с учетом 15%-го дисконта за страновые риски, составила 5 986 млрд руб., или 265,6 руб. на обыкновенную акцию и 252,3 руб. на привилегированную акцию. Потенциал роста для обыкновенных акций составляет 22,5%, для привилегированных — 16,2%. Рейтинг обоих типов акций — «Покупать».
Техническая картина
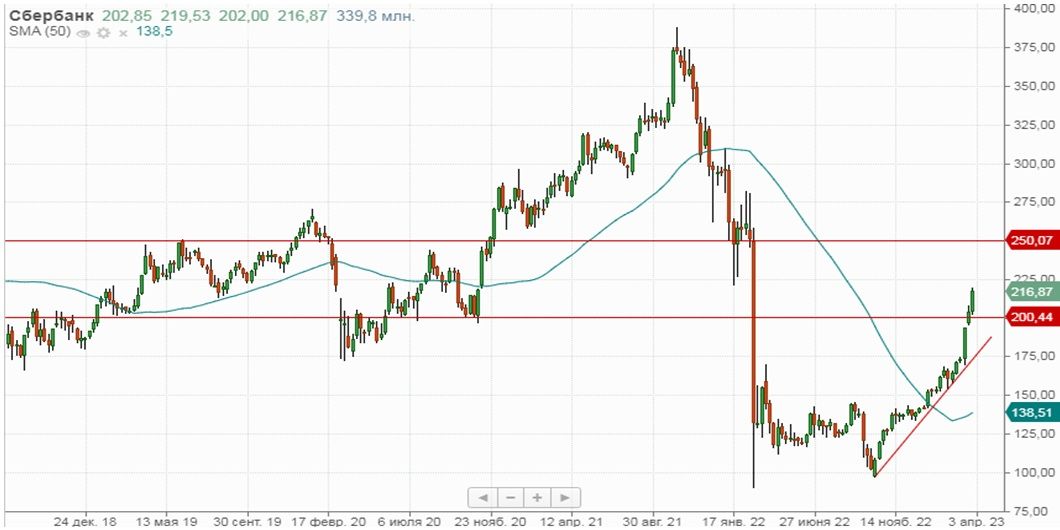
С точки зрения технического анализа на недельном графике обыкновенные акции Сбера движутся в рамках среднесрочного восходящего тренда. В моменте акции выглядят перекупленными, и не исключена их коррекция в район 200 руб., после чего можно будет рассчитывать на продолжение роста с целью на отметке 250 руб.
Как правильно оценивать силу текущего тренда и интерпретировать поведение графических индикаторов, вы узнаете на онлайн-курсе «Практический трейдинг», старт новый группы каждую неделю.
Источник: Finam.ru
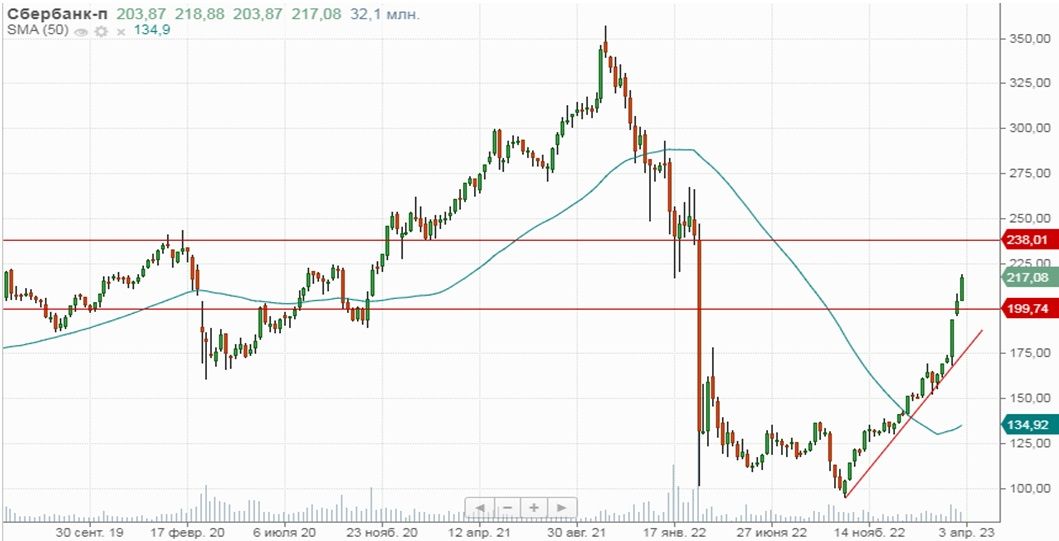
Для привилегированных акций Сбера техническая картина схожая. Бумаги также выглядят «перегретыми» и могут скорректироваться в район 200 руб., после чего можно будет рассчитывать на развитие восходящего движения в район 238 руб.
Источник: Finam.ru
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 31.03.2023.
Источник: Finam.ru
Читайте так же
Информация не является индивидуальной инвестиционной рекомендацией. Оценивайте риски и проверяйте актуальность данных.
